您好,欢迎访问天津公司注册,天津商标注册,天津代理记账专家-天津嘉禾官网!


400-811-8928
全部业务


天津六税两费”减免政策
查看: 825 发布者: 嘉禾财税
企业属于增值税小规模纳税人,仍然可以申报享受“六税两费”减免优惠。一 “六税两费”减免政策对增值税小规模纳税人、小型微利企业和个体工商户减半征收资源税(不含水资源税)、城市维护建设税、房产税、城镇土地使用税
企业属于增值税小规模纳税人,仍然可以申报享受“六税两费”减免优惠。
一 “六税两费”减免政策
对增值税小规模纳税人、小型微利企业和个体工商户减半征收资源税(不含水资源税)、城市维护建设税、房产税、城镇土地使用税、印花税(不含证券交易印花税)、耕地占用税和教育费附加、地方教育附加。
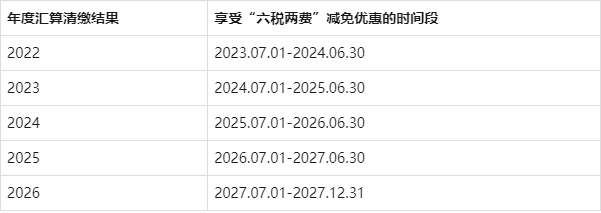
二“六税两费”减免政策享受时间
办理过汇算清缴的企业
小型微利企业的判定以汇算清缴结果为准 。
登记为增值税一般纳税人的新设立企业
●首次汇算前
登记为增值税一般纳税人的新设立企业,从事国家非限制和禁止行业,且同时符合申报期上月末从业人数不超过300人、资产总额不超过5000万元两项条件的,按规定办理首次汇算清缴申报前,可按照小型微利企业申报享受“六税两费”减免优惠。
登记为增值税一般纳税人的新设立企业,从事国家非限制和禁止行业,且同时符合设立时从业人数不超过300人、资产总额不超过5000万元两项条件的,设立当月依照有关规定按次申报有关“六税两费”时,可申报享受“六税两费”减免优惠。
温馨提醒:
在“从事国家非限制和禁止行业”的判定上,国家税务总局2019年4月发布的《小微企业普惠性税收减免政策问答》明确,国家限制和禁止行业可参照《产业结构调整指导目录(2011年本)(2013年修订)》规定的限制类和淘汰类,以及《外商投资产业指导目录(2017年修订)》中规定的限制外商投资产业目录、禁止外商投资产业目录列举的产业加以判断。
其中,《产业结构调整指导目录》是动态调整的。《产业结构调整指导目录(2024年本)》于2024年2月1日施行,限制类目录和淘汰类目录变化较大。建议企业关注相关变化,准确、及时判定所属行业是否符合规定,进而合规享受相关税收优惠。
●首次汇算后
按规定办理首次汇算清缴后确定不属于小型微利企业的一般纳税人,自办理汇算清缴的次月1日至次年6月30日,不得再申报享受“六税两费”减免优惠;按次申报的,自首次办理汇算清缴确定不属于小型微利企业之日起至次年6月30日,不得再申报享受“六税两费”减免优惠。
新设立企业按规定办理首次汇算清缴后,按规定申报当月及之前的“六税两费”的,依据首次汇算清缴结果确定是否可申报享受减免优惠。
新设立企业按规定办理首次汇算清缴申报前,已按规定申报缴纳“六税两费”的,不再根据首次汇算清缴结果进行更正。
小规模纳税人按规定登记为一般纳税人
增值税小规模纳税人按规定登记为一般纳税人的,自一般纳税人生效之日起不再按照增值税小规模纳税人适用“六税两费”减免政策。增值税年应税销售额超过小规模纳税人标准应当登记为一般纳税人而未登记,经税务机关通知,逾期仍不办理登记的,自逾期次月起不再按照增值税小规模纳税人申报享受“六税两费”减免优惠。
上述纳税人如果符合小型微利企业和新设立企业的情形,或登记为个体工商户,仍可申报享受“六税两费”减免优惠。
逾期办理或更正汇算清缴申报
应当依据逾期办理或更正申报的结果,对“六税两费”申报进行相应更正。
未及时享受减免优惠
纳税人符合条件但未及时申报享受减免优惠的,可依法申请抵减以后纳税期的应纳税费款或者申请退还。
三“六税两费”减免政策享受方式
符合条件的纳税人自行申报享受 “六税两费” 减免优惠,不需额外提交资料。
99%的人还阅读了
-

上一篇:
食品经营许可证延期 -

下一篇:
高企资质被取消的原因是什么?
相关解读

增值税
按季/月申报,2023年新政策,季度普票+专票不超30万,普票免税,只交专票,普票+专票超30万,普票专票都要交。普票开票税率1%,专票开票税率1%或者3% ,专票按照开票税率缴纳增值税。计算方式:专票增值税计算:不含税收入=含税收入/(1+3%...

经营范围变更
经营范围变更是指公司在经营过程中,由于各种原因需要对公司的经营范围进行调整的行为。公司变更经营范围的,应当自做出变更决议之日起三十日内申请变更登记。注意事项判断公司增加的经营状况是否是批准项目,如果是,应该到...

社保注销
公司在经营期间为员工缴纳的社会保险费用,在注销时也需要进行清算。如果公司存在未缴纳的社会保险费用,那么在注销时就需要补缴,并可能产生滞纳金。此外,还有一些“隐性”的费用也值得注意。比如,在注销过程中,如果公司存在...

促进个体工商户发展条例
2022年11月1日《促进个体工商户发展条例》(中华人民共和国国务院令第755号)正式施行后 明确个体工商户可以自愿变更经营者,变更经营者的,可以直接向市场主体登记机关申请办理变更登记。 变更后原统一社会信用代码、字号...
推荐阅读
最新资讯


贴心服务
一站式360度全方位服务
安全保密
客户信息实行最高等级保护
高效便捷
不放过为客户节省每分钟的可能
售后保障
专家级售后服务,保您全程无忧